「人脈づくり」の飲食代は交際費になる?東京地裁判決から見る法人税否認のポイント
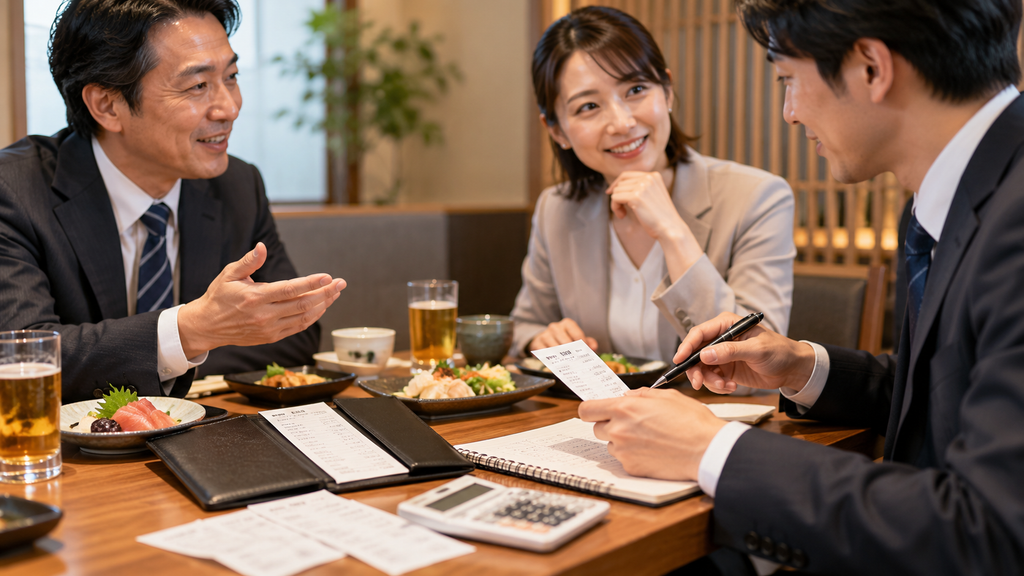
会社経営をしていると、取引先や仕事関係者との会食は少なくありません。
しかし、「仕事につながりそうな人との飲食だから会社の経費にできる」「人脈づくりも社長の仕事だから交際費で問題ない」と考えるのは注意が必要です。
この点について参考になる裁判例が、東京地方裁判所令和5年5月12日判決(令和元年(行ウ)第607号・第614号)です。
この裁判では、法人の代表者が支出した多数の飲食代について、法人の交際費等として損金算入できるかが争われました。
結論として、裁判所はすべての飲食費を認めたわけでも、すべてを否認したわけでもありません。
実際の取引関係など、法人の事業との具体的な関連性が確認できるものについては交際費等として認める一方、単なる「人脈づくり」などの抽象的な説明しかできないものについては、交際費等として認めませんでした。
どのような事件だったのか
原告となった法人は、広告の企画・制作や飲食店の運営などを行っていました。
代表者は、写真家、建築家、飲食関係者などとの飲食代を法人の費用として計上していました。
ところが税務調査において、その中には法人の業務ではなく、代表者個人の飲食と考えられるものが含まれているとして、損金算入について指摘を受けました。
法人側はいったん修正申告を行った後、これらの飲食代は本来会社の交際費であるとして更正の請求を行い、その後裁判となりました。
裁判所が重視したポイント
裁判所は、飲食費が法人の交際費等に該当するかについて、相手方と法人の事業との関係や、飲食の目的などを具体的に検討しています。
重要なのは、飲食の相手方が法人の事業に関係する者であること、その飲食が相手方との親睦を深め、取引関係を円滑にすることなどを目的としていること、そして接待・供応などの行為として行われていることです。
つまり、単に誰かと飲食したというだけでは、法人の交際費とは認められません。
「人脈づくり」だけでは弱い
この判決で特に注目したいのが、いわゆる「人脈づくり」です。
会社経営者の場合、「将来仕事になる可能性がある」「業界の人との関係づくりだった」「経営者にとって人脈形成は仕事の一部である」という説明をすることがあります。
しかし、裁判所は、単に人脈を広げるという抽象的な必要性だけでは、法人の業務との具体的な関連性を認めることはできないという趣旨の判断をしています。
ここは税務実務上、非常に重要なポイントです。
「仕事のためだった」という主観的な説明ではなく、「その相手と会社がどのような取引をしているのか」「過去にどのような仕事を依頼したのか」「今後どのような取引を予定していたのか」といった具体的な事情が重要になります。
実際に取引関係がある相手との会食は認められた
一方、この裁判では一部の飲食費について、法人の交際費等として認められています。
例えば、会食相手である写真家について、法人との間で広告制作業務などの取引実績があり、相互に仕事を発注する関係が認められていました。
また、建築家についても、店舗や事務所のデザインを依頼した実績など、法人との具体的な取引関係が確認されていました。
このように、実際の取引関係が存在し、その関係を維持・円滑化するための会食であることが説明できる場合には、交際費等として認められる可能性があります。
重要なのは、「その会食で具体的な契約が成立したか」ではなく、「その相手と法人の事業との間に具体的な関連性があるか」という点です。
領収書があるだけでは足りない
税務調査では、「領収書が残っているから大丈夫」と考えてしまうことがあります。
しかし、領収書は「その店でその金額を支払った」という証拠にはなっても、「法人の業務のために支出した」ということまで自動的に証明してくれるものではありません。
特に、代表者のクレジットカードで飲食代を多数支払っている場合には、法人の営業活動と代表者個人の交友関係との区別が問題になりやすくなります。
そのため、飲食費については領収書だけでなく、誰と会食したのか、その相手と会社にはどのような関係があるのか、何のための会食だったのかという記録を残しておくことが重要です。
例えば、「株式会社○○ 営業部A氏 既存取引先・契約更新に関する情報交換」「○○設計事務所B氏 店舗改装を依頼している継続取引先」「株式会社△△ 代表取締役C氏 新規業務提携について意見交換」といった形です。
この程度の記録があるだけでも、数年後の税務調査で説明しやすくなります。
1人1万円以下の飲食費にも記録が必要
令和6年4月1日以後に支出する飲食費については、一定の要件を満たす1人当たり1万円以下の飲食費は、法人税法上の交際費等の範囲から除外されます。
ただし、「1人1万円以下なら何も記録しなくてよい」という制度ではありません。
この取扱いを受けるためには、飲食年月日、参加した取引先などの氏名・名称、参加人数、金額、飲食店の名称・所在地など、一定の事項を記載した書類を保存する必要があります。
したがって、少額の飲食費についても、誰と食事をしたのかを記録する仕組みを作っておくことが重要です。
税務調査で問題になりやすいケース
実務上、代表者の飲食費が多い場合、参加者が記録されていない場合、友人・知人との会食が混在している場合、「営業活動」「情報交換」「人脈形成」としか記録されていない場合などは注意が必要です。
もちろん、これらに該当したからといって、直ちに損金算入が否認されるわけではありません。
重要なのは、法人の事業との関連性について合理的に説明できる資料があるかどうかです。
交際費管理は「支出時」に行う
数年後に税務調査が行われたとき、「この領収書は誰と行った店だっただろう」と思い出そうとしても、正確に説明することは難しいものです。
そのため、交際費の管理は決算時ではなく、支出した時点で行うことが重要です。
会食後に「相手方」「会社との関係」「会食の目的」を会計システム、経費精算システム、領収書の裏面などに記録しておけば、税務調査への対応は大きく変わります。
まとめ
東京地方裁判所令和5年5月12日判決から分かる重要なポイントは、「人脈づくりだから交際費になる」という考え方だけでは不十分であるということです。
交際費として処理するためには、その相手方と法人の事業との具体的な関連性を説明できることが重要です。
領収書を保存するだけではなく、「誰と」「どのような事業上の関係があり」「なぜ会食したのか」を日頃から記録しておくことが、税務調査対策になります。
経営者の飲食費が多い法人ほど、社内で交際費の記録ルールを決めておくことが重要といえるでしょう。
※本記事は、東京地方裁判所令和5年5月12日判決(令和元年(行ウ)第607号・第614号)および国税庁公表資料等をもとに、一般的な税務上の考え方を解説したものです。個別の支出の税務処理については、具体的な事実関係により判断が異なります。
投稿者プロフィール

最新の投稿
 専門2026年10月6日「人脈づくり」の飲食代は交際費になる?東京地裁判決から見る法人税否認のポイント
- お知らせ2026年9月1日神奈川県でビジネスを始めましょう
- 豆知識2026年8月29日アメリカのスモールビジネスに学ぶ――大企業を目指さなくても強い「小さな会社」のビジネスモデル
- お知らせ2026年8月29日就業規則によって、休業・休職する労働者の法的運用を会社運営とどう合わせるか
